
行政書士やまね法務事務所
栃木県小山市
完全予約制 土日祝日の対応OK! ☎0285−20−3380
受付 平日9時〜18時
もっと身近に、もっと気軽に
相続の基礎知識
MENU
相続の始まり
死亡した瞬間に相続が開始されます。
財産を所有していたい人を被相続人、受け継ぐ人を相続人といいます。
ただし、この時点では相続人は相続財産を受け継ぐ権利があるという意味であって、実際に財産を手にするには、法的な手続きを必要とします。
相続人は誰か?
誰が遺産を相続できるのかは、法律で定められています(法定相続)。
被相続人が遺言を残していれば、遺言によりますが(遺言相続)、その場合でも「遺留分」という法律のルールにより修正を受ける場合があります。
配偶者
配偶者 は、常に相続人になります。配偶者とは、「法律上の婚姻関係」にある者です。
妻から見れば 「夫」 のこと、夫から見れば 「妻」 のことです。
法律上の婚姻関係には、内縁関係や愛人関係は含まれません。
特に、事実上、長年一緒に暮らしていて、周りから夫婦そのものと思われていたとしても、籍を入れていない以上は内縁関係であり、相続権はありません。
反対に、長年に渡って別居している夫婦や、離婚裁判で争っている夫婦であっても、籍が入っている限り「法律上の婚姻関係」にある者として、相続権があるのです。
直系尊属、直系卑属
兄弟姉妹
簡単に言うと、卑属とは被相続人よりも年下、尊属とは年上の世代を表します。
養子は、法律上は実子と同じ扱いとなります。
また、優先順位が決められています。
第1順位 直系卑属(子や孫)
被相続人に子がいる場合は、その子が相続人になります。
子が亡くなっている場合は、被相続人の孫が相続人となります(代襲相続) 。
第1順位の相続人が存在する場合、第2順位以下の相続人は、相続人とはなりません。
第2順位 直系尊属(父母や祖父母)
父母が亡くなっていて祖父母が健在なら、祖父母に相続権が移ります。
第2順位の相続人が存在する場合、第3順位以下の相続人は、相続人とはなりません。
第3順位 兄弟姉妹
兄弟姉妹が亡くなっている場合には、甥・姪が相続人になります (代襲相続) 。
ケーススタディ
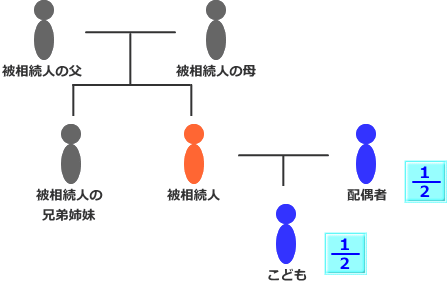
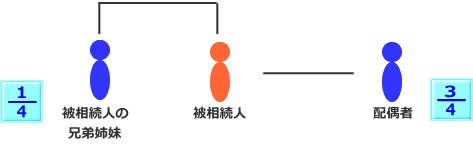
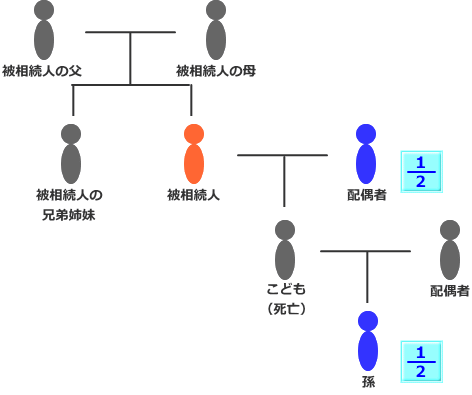
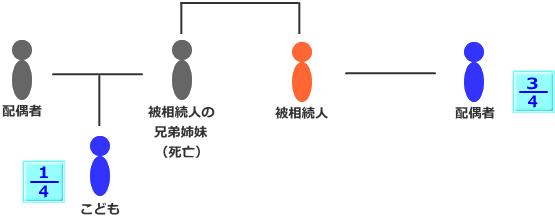
相続が発生した場合の相続人と、各相続人の法定相続分を確認しましょう。
それぞれの家系図中の青文字が、法定相続分を表しています。
事例1 被相続人に配偶者とこどもがいるとき
事例2 被相続人に配偶者と直系尊属がいるが、こどもがいないとき

事例3 被相続人に配偶者がいるが、こどもと直系尊属がいないとき
事例4 被相続人のこどもが、既に死亡しているとき
事例5 被相続人にこどもが無く、兄弟姉妹も既に死亡しているとき
相続の対象になるもの
被相続人の財産上の権利や義務を、一括して受け継ぎます。
プラスの財産のみならず、マイナスの財産(借金)も受け継ぎます。
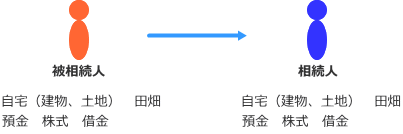
プラスの財産の例
・現金、預貯金、金銭信託
・土地・・・宅地、田畑、山林など
・建物・・・家屋、店舗、工場など
・有価証券・・・株式、公社債、出資金など
・動産・・・家具、自動車、特許権、ゴルフ会員権、著作権など
マイナスの財産の例
・借金 ・住宅ローン ・保証債務
・地代、家賃、税金の未払い分
相続の対象にならないもの
被相続人が生前に行使するのが適切とみなされる権利については、相続の対象とはなりません。
また、祭祀に関するものも含まれません。
・親権、扶養料請求権 ・恩給受給権、年金受給権 ・使用貸借権
・代理人としての地位
・墓地、墓石 ・位牌、仏像、仏壇、仏具 ・香典、弔慰金
・遺族年金 ・死亡退職金(就業規則や内規による)
遺産分割とは?
相続人が複数いる場合、相続した財産を各相続人間で「誰が、何を」相続するのかを決めて、分配をしなければなりません。これを遺産分割と言います。
遺産分割では、法定相続分とは異なる財産の分配もできますし、相続開始から5年を限度として、一定期間中の分割を禁止する事もできます。
遺産分割の方法
金銭の特例
遺産分割が整うまでは、勝手に処分できません。
相続人が複数いる場合、相続財産は相続人全員の共有財産となっています。
自己の持ち分を超えて、勝手に処分する事はできませんので、注意が必要です。
1 現物分割
最も分かりやすく、一般的に行われている方法です。
「家と土地は妻に、株式は息子へ、現金預金は娘へ」というように、相続財産の種類ごとにそれぞれの相続人に分配する方法です。分配する財産の価値が等しいときは、有効な方法といえます。
分かりやすい半面、価値が公平に分配されるとは限りません。

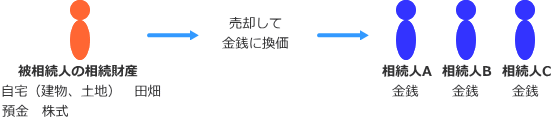
2 換価分割
自宅や田畑などの相続財産を全て売却して、いったん現金に換えてから分割する方法です。
換金してからの分配なので、価値が公平に分配されるメリットがあります。
一方で、売却するのに時間や労力、経費がかかり、場合によっては相続税納付期限に間に合わない事もあります。
その場合、延滞税が課せられます。
そもそも、換金することが困難な財産(事業をしている場合の自社株など)には使えません。
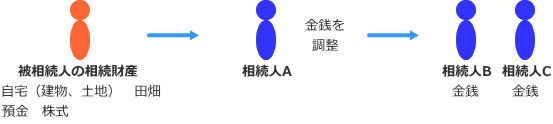
3 代償分割
例えば、長男が店舗や工場を継いだ場合、長男の相続分を超えた分について、長男が次男へ金銭で支払うという方法です。この場合、相続人に調整できるだけの現金が必要となります。
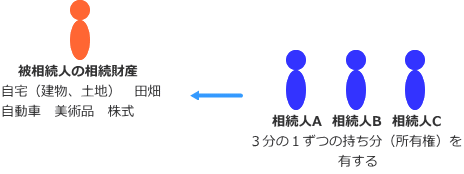
4 共有分割
不動産を分割することができない場合、複数の相続人がそれぞれを共有するという形で相続する方法です。
分割手続きをする必要がなく、相続人同士の公平感も確保できます。
ただし、後日、売却する時には共有者全員の同意が必要となります。
時には孫の代になってから、あらたな紛争が生じる可能性もあります。
遺産分割の承認
相続を開始すると、相続財産がいくらあるのか、借金や債務があるかないかを知っているか否かに関係なく、プラスの財産とマイナスの財産を相続する事になります。
「土地や建物、預貯金は相続するけど、借金はいらないよ」というわけにはいきません。
問題になるのは、相続財産に借金の方が多かったとき。もし、相続人が何もしなければ、相続人が借金を背負い込むことになります。相続人に対して、ちょっと、理不尽です。
こうした背景を踏まえて、民法では、遺産分割について3つの選択肢を用意しています。
1 単純承認
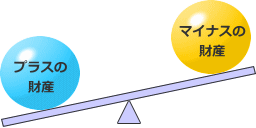
プラスの財産が多いとき、または、相続開始後に何もしなければ自動的に単純承認となります。
プラスの財産もマイナスの財産も、全て相続します。
ただし、
1 相続人が財産の全部または一部を処分した場合
2 相続人になったことを知った日から3ヶ月以内に限定承認、相続放棄をしなかった場合
3 相続人が相続放棄または限定承認後、財産の一部を隠ぺい、消費、悪意で財産目録に記載した場合
には、単純承認とみなされますので注意が必要です。
2 限定承認
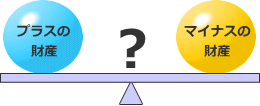
プラスの財産が多いのか、マイナスの財産が多いのかが分からないようなとき、有効な方法です。
相続で得たプラスの財産を限度としてマイナスの財産を返済するという条件で、相続を承認するものです。
従って、最悪でもプラスマイナス・ゼロで済みます。
プラスの財産の方が多ければ、その財産を取得することができます。
限定承認をするには、相続人になったことを知った日から3ヶ月以内に家庭裁判所に「相続限定承認申述書」を提出する必要があります。各種の添付書類(財産目録など)を要求される場合もあります。
3相続放棄
プラスの財産もマイナスの財産も、全て相続しません。
相続の開始があったことを知ったときから3ヶ月以内に亡くなられた方の最後の住所地を管轄する家庭裁判所に、申述書を提出しなければなりません。

相続、遺贈、生前贈与の違い
相続
相続は、被相続人や相続人の意思とはかかわりなく、被相続人の死亡によって自動的に始まります。
被相続人がその時期を決めたり、相続人を選んだりすることはできず、法律で決められた相続人が、財産を受け継ぐことになります。
遺贈
被相続人が自分の財産を自由に処分したい場合、遺言によって、誰にでも財産を与えることができます。
遺言による一方的な意思表示です。
遺贈によって財産をもらう人を「受遺者」といいます。
受遺者は相続人に限りませんので、こどもの嫁や、友人、介護で世話になった人など、相続権のない人にも財産をあげることができます。
遺贈には、「遺産の二分の一を遺贈する」というように、遺産の割合を示して行う包括遺贈と、「不動産Aを遺贈する」というように、特定の財産を示して行う特定遺贈の二種類があります。
生前贈与
正確には、贈与契約と言います。
契約ですから、財産をあげる人(贈与者)ともらう人(受贈者)双方の合意が必要です。
誰にでも贈与できますし、財産移転の時期も死亡時に限らず、自由に決められますが、贈与税が課せられます。
特別受益とは?
法定相続分に基づいて遺産分割協議を始めると、「兄さんは家を建てるときにお父さんから1,000万円援助してもらっていた。不公平だ!」といった意見が出てきます。
このように被相続人から生前に受けていた贈与を特別受益といいます。
(特別受益を受けた人を、特別受益者といいます)
特別受益の例
1 生計の資本として受けた贈与
住宅やマンションなどの住宅資金を援助してもらった
商売の営業資金を出してもらった
海外への留学費用
2 婚姻や養子縁組
嫁入り道具や持参金
特別受益の持ち戻し
民法は、相続人どうしの公平を図るため、相続財産に特別受益分を加えて計算するように規定しています。
特別受益額の評価は、相続開始時点の価格で計算します。時効がないので、何十年前に受けた利益でも特別受益の対象となり、仮に、相続開始時点で逸失していたとしても除外されません。
計算事例
遺産が1000万円。長男に特別受益500万円。長男と二男が相続人の場合。
特別受益がなかったとして計算した場合
長男 1000万円 x 二分の一 ⇒ 500万円
二男 1000万円 x 二分の一 ⇒ 500万円
特別受益を考慮して計算した場合
長男 (1000万円+500万円)x 二分の一 ⇒ 750万円 - 500万円 ⇒ 250万円
二男 (1000万円+500万円)x 二分の一 ⇒ 750万円
寄与分とは?
被相続人の財産形成について、「特別」に寄与した人の功績を保護するものです。
例1 長女が親の家業である商店から、報酬をもらわずに手伝いをしていた。結果として、受け取れた筈の報酬の分が、親の財産の増加に寄与している。
例2 長女が親の療養監護や介護に努めた。その結果、ヘルパー費用等の支出を免れ、親の財産の維持に寄与している。
例3 長女が親の食費や公租公課、日常の生活費用を全て負担していた。その結果、親の財産の維持に寄与している。
上記の例では、長女が他の貢献していない兄弟と同じ相続分では不公平です。
民法は、相続人間の実質的公平を図るために、寄与分制度を設けているのです。
注意点
寄与分が認められるのは、相続人であることが前提です。
長男の嫁が、義理の親の介護をするケースが良くありますが、長男の嫁には相続権がありませんので、寄与分も発生しません。
この点は、むしろ、介護を受けた親が遺言の中で配慮すべきポイントと言えましょう。
計算事例
遺産が1000万円。長男に寄与分500万円。長男と二男が相続人の場合。
寄与分がなかったとして計算した場合
長男 1000万円 x 二分の一 ⇒ 500万円
二男 1000万円 x 二分の一 ⇒ 500万円
寄与分を考慮して計算した場合
長男 (1000万円―500万円)x 二分の一 ⇒ 250万円 + 500万円 ⇒ 750万円
二男 (1000万円―500万円)x 二分の一 ⇒ 250万円
遺留分とは?
被相続人は、遺言を書いておけば、だれにどれだけ財産をあげるかを、自由に決めることができます。
しかしながら、例えば「愛人Aに全財産をあげる」というような、残された家族にとってあまりにも不合理な内容であったら如何でしょうか?
こうした不合理な事態を防ぐため、民法は、一定の範囲の相続人には遺産のうち一定の割合を確保することを規定しています。
その割合のことを、遺留分といいます。
注意点
遺留分が認められているのは、配偶者、子ども、直系尊属です。
兄弟姉妹には、遺留分はありません。
対象となる財産
遺留分算定の元になる財産とは、被相続人が死亡時に持っていた財産に贈与した財産を加え、負債を差し引いたものを言います。
遺留分の対象財産 = A + B - 債務
A:相続開始時の財産
遺贈された財産を含む
B:生前に贈与した財産
相続開始前1年間になされた贈与
1年より前の贈与でも、贈与者、受贈者の双方が遺留分を犯すことを承知の上でなされた贈与
特別受益
侵害されたとき
侵害に対して不服がある場合、遺留分の減殺請求ができます。
不服がない場合には、特に何もする必要はありません。
減殺請求の方法は、相手に対し意思表示をするだけです。
ただし、相続があったことおよび遺留分が侵害されたことを知ってから、1年以内に請求しないと時効により消滅してしまいます。
減殺請求を受けた者は、金銭を払う等、応じなければなりません。
応じないときは、家庭裁判所の調停などを利用して解決を図ることになります。


